
私のブログで資産額や毎月の積立額について
書くことはあってもそのお金をどうやって
捻出しているのかは書いてきませんでした。
そこで今回は思い切って我が家の平均的な
1か月の収支を公開しようと思いました。
我が家の家計はかなり偏っていますので
万人におすすめできる家計管理ではありませんが
高収入でなくても、使うところと使わないところを
はっきりさせれば資産運用はできるということが
伝わればと思います。
 にほんブログ村

我が家の1か月の収入
夫婦合わせた平均的な所得(手取り)は
約42万円と高収入世帯ではありません。
この中から生活費を払い、iDeCoやふるさと納税なども出して
残ったお金を基本的に新NISAで積み立てている感じです。
平均的な支出は、だいたい次のようになっています。
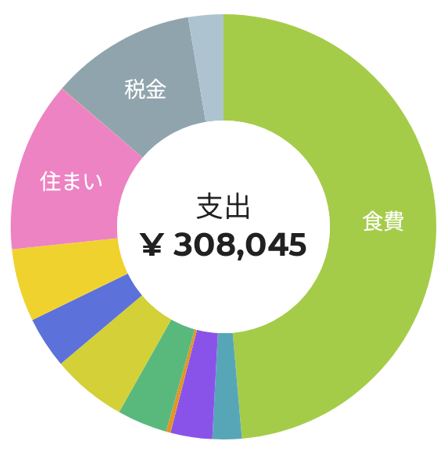
我が家の8月の支出明細例
| 項目 | 月額 |
|---|---|
| iDeCo | 23,000円 |
| ふるさと納税 | 10,000円 |
| 家賃 | 40,000円 |
| 食費 | 150,000円 |
| 日用品 | 7,000円 |
| 交通費 | 10,000円 |
| サブスク(spotify) | 1,080円 |
| 美容・衣服 | 12,000円 |
| 医療・保険 | 17,500円 |
| 通信費 | 12,000円 |
| 水道光熱費 | 17,000円 |
| 合計 | 299,580円 |
実際にはこれ以外の細かな出費もあるので
毎月の支出は平均すると約30万~31万円くらいで
毎月11万~12万円程度が残ります。
なので、11~12万円を新NISAで積立をしています。
分不相応な食費
我が家の家計明細を見て真っ先に目につくのは、
おそらく月15万円の食費でしょう。
多くの方が物価高の中真っ先に削るのが食費であり
投資をするならまず食費を削ればいいのでは?と
思われるかもしれません。
たとえば食費を月10万円にすれば
それだけで年間60万円も余分に投資できますが
我が家ではそうしないのはなぜでしょうか?
なぜなら、我が家にとって食べることが最大の趣味。
外食もしますし、食べたいものがあれば
そこはあまり我慢しないのです。
我が家は食に全振りの家計でして
資産を増やすことは大切ですが
そのために現在の楽しみを
全部削ってしまうことはしません。
資産家が死んだ先では資産を使えず
お金は生きている間に使ってこそ
意味があると思っています。
老後のために今を犠牲にするのではなく
身体が動くうちに今の生活も楽しみながら
将来のお金も作る。
そのバランスを自分たちなりに取った結果が
食費とグルメツアーなのです。
興味のないところにはあまりお金を使わない
我が家食費にはかなり使っていますが
他を見ると意外と地味なのです。
家賃4万円で、固定費を抑えるために
地元都内を出て安い地方へ引っ越しました。
大きな固定費である住居費が
かなり抑えられているため
食費15万円という大きな支出があっても
家計全体では収まっています。
音楽好きなのでサブスクも1,080円。
他日用品7,000円、美容・衣服12,000円、通信費12,000円など
食費以外については、それほど派手な使い方をしていません。
つまり我が家の場合、全部を節約するのではなく
好きなものには使い興味のないものには使わないのです。
他、ローンを組まないなど借金で買い物をしないのも
大きいのだと思います。
投資資金は無理やり作らない
私が投資を始めたきっかけは銀行にある
預金として寝かしてあるお金の利息が
あまりに少なかったからです。
さらにはインフレによる現金価値の
下落による対応策でもあったわけです。
そのため我が家の場合毎月○万円は絶対に投資する
ために生活費を削るというやり方で始めていません。
まず普通に生活費をみて、できる範囲で
iDeCoなど必要なものも払って食べたいものも食べる。
そのうえで残ったお金を新NISAへ回す額を
無理のない範囲で少しずつ増やしていきました。
もちろん月によって出費は変わりますから
積立以外は同じ金額を投資できるわけではありません。
先々大きな支出があれば積立額を減らすこともあるかもです。
最初は資産額を増やすことに燃えましたが
途中から趣味に使いながら少しずつ資産を作ってきました。
高収入でなくても資産運用はできる
SNSなどで年間300万円を新NISAに
入れていますなどの数字を見ると
収入がない自分には無理だと思って
しまいそうですが、資産運用は金額を競うものでなく
月1万円でも3万円でも自分の生活を壊さず
長く続けられる金額ならいいわけです。
我が家も高収入だから投資できているわけでは
なく、なんなら食費には15万円使っています。
それでも家賃など他の固定費を抑え無駄遣いを無くして
毎月ある程度のお金を新NISAへ回しています。
大切なのは何を削るかより何に使いたいか
今回は我が家の家計を書き出してみましたが
削ることだけが節約ではなく人生は楽しむべきです。
投資は入金額が大きく影響しますが
例えばウチなら食費15万円を削れば
投資額はもっと増やせます。
ただそれをすると生活の満足度が
下がってしまうため、食費はそのままにして
住居費や見栄のための衣装など今の自分たちに
とって重要度の低いところを抑え余ったお金で投資します。
資産形成のために今を我慢するのではなく、
今を楽しみながら未来のためのお金を確保する
ハイブリッド型投資でもあります。
我が家の家計はかなり特殊なので
そのまま真似しても参考になりませんし
食費15万円を見て使いすぎではと感じる人も
いるでしょう。
お金を使いたいものは人によって違い
食事ではなく旅行が好きな人もいれば
車、洋服、趣味にお金を使いたい人もいます。
大切なのは、自分が何にお金を使うと幸せなのかを決め
そのほかの支出をコントロールすること。
投資というとそんなお金ないという人へは
高収入でなくても何もかも我慢しなくても
資産運用はできると言いたい。
今回公開した我が家の家計が
その一例として読者の参考になればと思います。